Domain schloßapotheke.de kaufen?
Wir ziehen mit dem Projekt
schloßapotheke.de um.
Sind Sie am Kauf der Domain
schloßapotheke.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schloßapotheke.de kaufen?
Dürfen Apotheker im Notfall Medikamente ohne Rezept herausgeben?
Ja, Apotheker dürfen im Notfall Medikamente ohne Rezept herausgeben. Dies ist jedoch an bestimmte Bedingungen geknüpft, wie zum Beispiel eine akute Gefährdung der Gesundheit oder eine unmittelbare medizinische Notwendigkeit. Der Apotheker muss dabei eine individuelle Risiko-Nutzen-Abwägung vornehmen und die Abgabe dokumentieren. **
Welche Arzneimittel können ohne Rezept in der Apotheke gekauft werden?
In der Apotheke können Medikamente wie Schmerzmittel, Husten- und Erkältungspräparate sowie Mittel gegen Magenbeschwerden ohne Rezept erworben werden. Auch bestimmte Salben, Cremes und Verbandmaterialien sind rezeptfrei erhältlich. Bei Unsicherheiten oder schwerwiegenden gesundheitlichen Problemen sollte jedoch immer ein Arzt konsultiert werden. **
Ähnliche Suchbegriffe für Umsatzsteuer-Rückzahlung
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Rückzahlung:
-
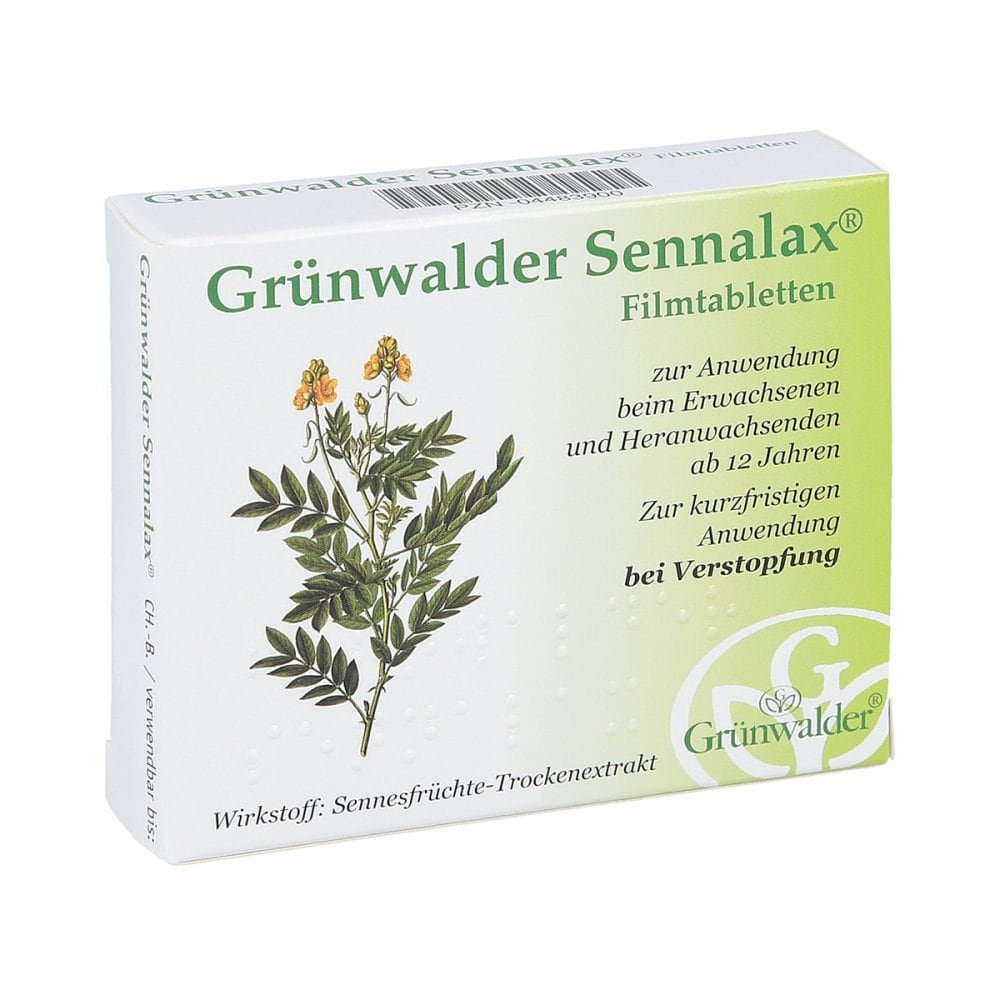
Grünwalder Gesundheitsprodukte GmbH Grünwalder Sennalax 04483900Anwendungsgebiet von Grünwalder SennalaxDas Präparat ist ein pflanzlich stimulierendes Abführmittel.Es findet kurzfristig Anwendung bei Verstopfung (Obstipation).Bei einer Verstopfung, die länger als 1 Woche andauert, ist ein Arzt aufzusuchen.Wirkstoffe / Inhaltsstoffe / Zutaten81.2 mg Alexandriner Sennesfrucht Trockenextrakt, (6-12:1), Auszugsmittel: Ethanol 60% (V/V)13 mg Sennosid BCalcium stearat Hilfstoff (+)Cellulose, mikrokristallin Hilfstoff (+)Croscarmellose, Natriumsalz Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Maisstärke, vorverkleistert Hilfstoff (+)Maltodextrin Hilfstoff (+)Schellack Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie überempfindlich (allergisch) gegen Alexandriner-Sennesfrüchte oder einen sonstigen Bestandteil des Arzneimittels sind, bei Darmverschluss, bei Blinddarmentzündungen, bei chronisch-entzündlichen Darmerkrankungen wie z. B. Morbus Crohn, Colitis ulcerosa; bei Bauchschmerzen unbekannter Ursache, bei schwerem Flüssigkeitsmangel mit Wasser- und Salzverlusten.DosierungDie folgenden Angaben gelten, soweit Ihnen Ihr Arzt das Arzneimittel nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschriften, da das Arzneimittel sonst nicht richtig wirken kann!Die empfohlene Dosis beträgt:Die höchste tägliche Aufnahme darf nicht mehr als 30 mg Hydroxyanthracen-derivate betragen, deshalb dürfen Sie pro Tag nicht mehr als 2 Filmtabletten einnehmen.Erwachsene und Heranwachsende ab 12 Jahren nehmen 1mal täglich 1-2 Filmtabletten ein.Die persönlich richtige Dosierung ist die geringste, die erforderlich ist, um einen weich geformten Stuhl zu erhalten. Dauer der AnwendungStimulierende Abführmittel dürfen ohne ärztlichen Rat nicht über einen längeren Zeitraum (mehr als 1-2 Wochen) eingenommen werden. Wenn Sie eine größere Menge eingenommen haben als Sie solltenBei versehentlicher oder beabsichtigter Überdosierung könn7,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Rezept No 23 - Kräutertee lose 100gWohlschmeckende , vegane Teezubereitung für die ganze Familie. Rezeptur besteht seit 1935, 15 verschiedene BIO Kräuter. Hinweise zur Handhabung und Lagerung Der Tee sollte immer trocken, lichtgeschützt und gut verschlossen gelagert werden.7,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Dürfen Apotheker Medikamente für sich selbst aus der Apotheke nehmen?
Nein, Apotheker dürfen keine Medikamente für sich selbst aus der Apotheke nehmen. Es besteht ein ethischer und rechtlicher Konflikt, da Apotheker in erster Linie für die Versorgung der Patienten verantwortlich sind. Wenn ein Apotheker ein Medikament benötigt, muss er es auf die gleiche Weise wie jeder andere Kunde erwerben. **
-
Wann Rückzahlung Kaution?
Wann Rückzahlung Kaution? Die Rückzahlung der Kaution erfolgt in der Regel innerhalb von 14 bis 30 Tagen nach dem Auszug aus der Mietwohnung. Der Vermieter muss die Kaution zunächst auf eventuelle Schäden oder offene Forderungen prüfen, bevor er sie zurückzahlt. Es ist ratsam, den Vermieter nach dem Auszug schriftlich zur Rückzahlung der Kaution aufzufordern, um Missverständnisse zu vermeiden. Sollte es zu Unstimmigkeiten kommen, kann im Streitfall auch das örtliche Mietgericht eingeschaltet werden. Es ist wichtig, den Zustand der Wohnung bei Ein- und Auszug genau zu dokumentieren, um im Streitfall Beweise zu haben. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **

Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Rückzahlung:
-
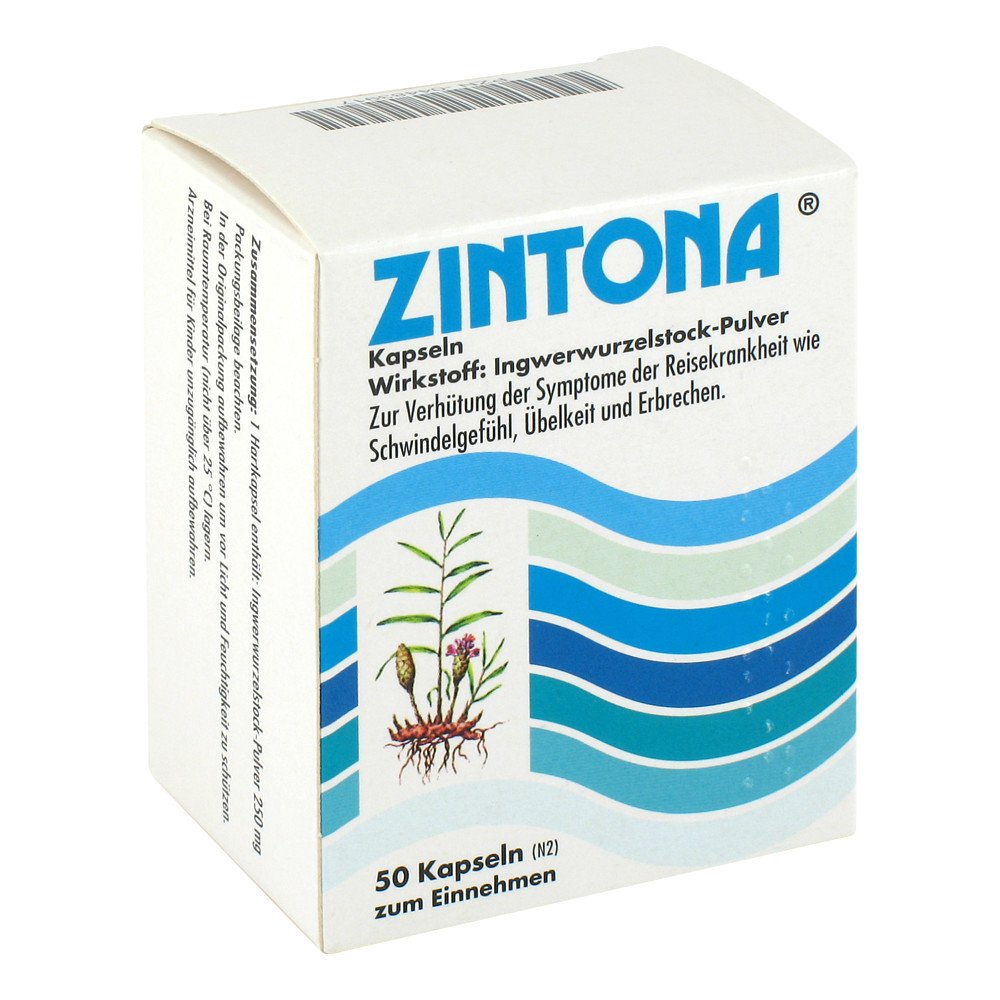
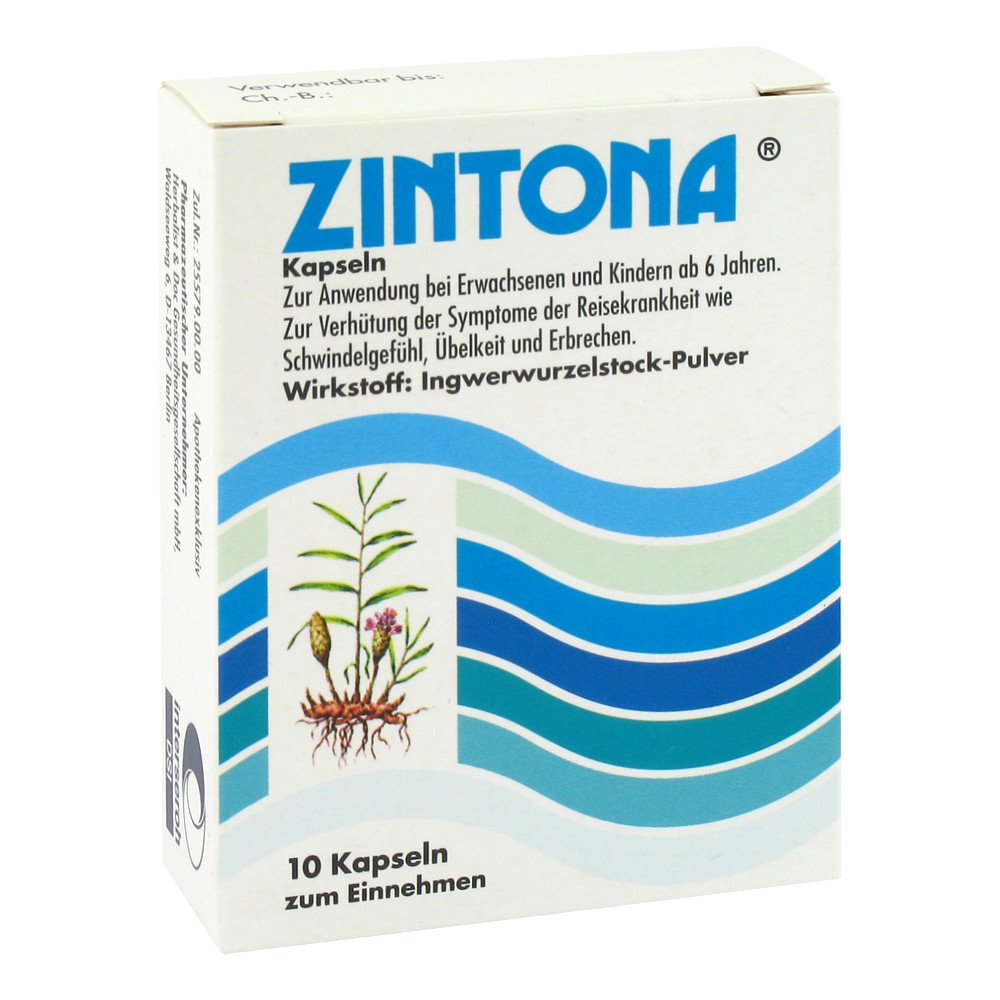
Grünwalder Gesundheitsprodukte GmbH Zintona 04483917Anwendungsgebiet von ZintonaPflanzliches Arzneimittel zur Verhütung der Reisekrankheit,Zur Verhühtung der Symptome der Reisekrankheit (Kinetose), wie Schwindelgefühl, Übelkeit und Erbrechen.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg Ingwer PulverGelatine Hilfstoff (+)Indigocarmin Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenWenn Sie überempfindlich (allergisch) gegen den Wirkstoff Ingwerwurzelstockpulver und/ oder einen der sonstigen genannten Bestandteile dieses Arzneimittels sind. DosierungNehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Erwachsene und Kinder über 6 Jahren nehmen eine halbe Stunde vor Reiseantritt 2 Hartkapseln und dann alle 4 Stunden 2 Hartkapseln mit ausreichend Flüssigkeit (vorzugsweise ein Glas Wasser) unzerkaut ein.Es sollen pro Tag nicht mehr als 10 Hartkapseln eingenommen werden. Dauer der AnwendungDie Dauer der Anwendung ist nicht prinzipiell begrenzt. Beachten Sie bitte auch die Angaben unter Kategorie "Patientenhinweis" und "Nebenwirkungen". Wenn Sie eine größere Menge eingenommen haben, als Sie solltenBei Einnahme zu großer Mengen des Arzneimittels kann ein Einfluss auf die Blutgerinnung mit erhöhter Blutungsneigung nicht ausgeschlossen werden. Bitte benachrichtigen Sie einen Arzt. Dieser kann über gegebenenfalls erforderliche Maßnahmen entscheiden.Möglicherweise treten auch die in Kategorie "Nebenwirkungen" aufgeführten Nebenwirkungen verstärkt auf. Wenn Sie die Einnahme vergessen habenWenn Sie zu wenig von dem Arzneimittel eingenommen haben oder die Einnahme vergessen haben, nehmen Sie beim nächsten Mal nicht etwa die doppelte Menge ein, sondern fahren Sie mit der Einnahme, wie von Ihrem Arzt verordnet oder wie oben beschrieben,24,46 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Grünwalder Gesundheitsprodukte GmbH Grünwalder Sennalax 04483900Anwendungsgebiet von Grünwalder SennalaxDas Präparat ist ein pflanzlich stimulierendes Abführmittel.Es findet kurzfristig Anwendung bei Verstopfung (Obstipation).Bei einer Verstopfung, die länger als 1 Woche andauert, ist ein Arzt aufzusuchen.Wirkstoffe / Inhaltsstoffe / Zutaten81.2 mg Alexandriner Sennesfrucht Trockenextrakt, (6-12:1), Auszugsmittel: Ethanol 60% (V/V)13 mg Sennosid BCalcium stearat Hilfstoff (+)Cellulose, mikrokristallin Hilfstoff (+)Croscarmellose, Natriumsalz Hilfstoff (+)Macrogol 6000 Hilfstoff (+)Maisstärke, vorverkleistert Hilfstoff (+)Maltodextrin Hilfstoff (+)Schellack Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Talkum Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werden,wenn Sie überempfindlich (allergisch) gegen Alexandriner-Sennesfrüchte oder einen sonstigen Bestandteil des Arzneimittels sind, bei Darmverschluss, bei Blinddarmentzündungen, bei chronisch-entzündlichen Darmerkrankungen wie z. B. Morbus Crohn, Colitis ulcerosa; bei Bauchschmerzen unbekannter Ursache, bei schwerem Flüssigkeitsmangel mit Wasser- und Salzverlusten.DosierungDie folgenden Angaben gelten, soweit Ihnen Ihr Arzt das Arzneimittel nicht anders verordnet hat. Bitte halten Sie sich an die Anwendungsvorschriften, da das Arzneimittel sonst nicht richtig wirken kann!Die empfohlene Dosis beträgt:Die höchste tägliche Aufnahme darf nicht mehr als 30 mg Hydroxyanthracen-derivate betragen, deshalb dürfen Sie pro Tag nicht mehr als 2 Filmtabletten einnehmen.Erwachsene und Heranwachsende ab 12 Jahren nehmen 1mal täglich 1-2 Filmtabletten ein.Die persönlich richtige Dosierung ist die geringste, die erforderlich ist, um einen weich geformten Stuhl zu erhalten. Dauer der AnwendungStimulierende Abführmittel dürfen ohne ärztlichen Rat nicht über einen längeren Zeitraum (mehr als 1-2 Wochen) eingenommen werden. Wenn Sie eine größere Menge eingenommen haben als Sie solltenBei versehentlicher oder beabsichtigter Überdosierung könn7,96 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Dürfen Apotheker im Notfall Medikamente ohne Rezept herausgeben?
Ja, Apotheker dürfen im Notfall Medikamente ohne Rezept herausgeben. Dies ist jedoch an bestimmte Bedingungen geknüpft, wie zum Beispiel eine akute Gefährdung der Gesundheit oder eine unmittelbare medizinische Notwendigkeit. Der Apotheker muss dabei eine individuelle Risiko-Nutzen-Abwägung vornehmen und die Abgabe dokumentieren. **
-
Welche Arzneimittel können ohne Rezept in der Apotheke gekauft werden?
In der Apotheke können Medikamente wie Schmerzmittel, Husten- und Erkältungspräparate sowie Mittel gegen Magenbeschwerden ohne Rezept erworben werden. Auch bestimmte Salben, Cremes und Verbandmaterialien sind rezeptfrei erhältlich. Bei Unsicherheiten oder schwerwiegenden gesundheitlichen Problemen sollte jedoch immer ein Arzt konsultiert werden. **
-
Dürfen Apotheker Medikamente für sich selbst aus der Apotheke nehmen?
Nein, Apotheker dürfen keine Medikamente für sich selbst aus der Apotheke nehmen. Es besteht ein ethischer und rechtlicher Konflikt, da Apotheker in erster Linie für die Versorgung der Patienten verantwortlich sind. Wenn ein Apotheker ein Medikament benötigt, muss er es auf die gleiche Weise wie jeder andere Kunde erwerben. **
-
Wann Rückzahlung Kaution?
Wann Rückzahlung Kaution? Die Rückzahlung der Kaution erfolgt in der Regel innerhalb von 14 bis 30 Tagen nach dem Auszug aus der Mietwohnung. Der Vermieter muss die Kaution zunächst auf eventuelle Schäden oder offene Forderungen prüfen, bevor er sie zurückzahlt. Es ist ratsam, den Vermieter nach dem Auszug schriftlich zur Rückzahlung der Kaution aufzufordern, um Missverständnisse zu vermeiden. Sollte es zu Unstimmigkeiten kommen, kann im Streitfall auch das örtliche Mietgericht eingeschaltet werden. Es ist wichtig, den Zustand der Wohnung bei Ein- und Auszug genau zu dokumentieren, um im Streitfall Beweise zu haben. **
Ähnliche Suchbegriffe für Umsatzsteuer-Rückzahlung
-
Rezept No 23 - Kräutertee lose 100gWohlschmeckende , vegane Teezubereitung für die ganze Familie. Rezeptur besteht seit 1935, 15 verschiedene BIO Kräuter. Hinweise zur Handhabung und Lagerung Der Tee sollte immer trocken, lichtgeschützt und gut verschlossen gelagert werden.7,79 €*Versand: 4,90 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Grünwalder Gesundheitsprodukte GmbH Zintona 03041933Anwendungsgebiet von ZintonaPflanzliches Arzneimittel zur Verhütung der Reisekrankheit,Zur Verhühtung der Symptome der Reisekrankheit (Kinetose), wie Schwindelgefühl, Übelkeit und Erbrechen.Wirkstoffe / Inhaltsstoffe / Zutaten250 mg Ingwer PulverGelatine Hilfstoff (+)Indigocarmin Hilfstoff (+)Silicium dioxid, hochdispers Hilfstoff (+)Titan dioxid Hilfstoff (+)GegenanzeigenDas Arzneimittel darf nicht eingenommen werdenWenn Sie überempfindlich (allergisch) gegen den Wirkstoff Ingwerwurzelstockpulver und/ oder einen der sonstigen genannten Bestandteile dieses Arzneimittels sind. DosierungNehmen Sie dieses Arzneimittel immer genau wie beschrieben bzw. genau nach der mit Ihrem Arzt oder Apotheker getroffenen Absprache ein. Fragen Sie bei Ihrem Arzt oder Apotheker nach, wenn Sie sich nicht sicher sind.Die empfohlene Dosis beträgt:Erwachsene und Kinder über 6 Jahren nehmen eine halbe Stunde vor Reiseantritt 2 Hartkapseln und dann alle 4 Stunden 2 Hartkapseln mit ausreichend Flüssigkeit (vorzugsweise ein Glas Wasser) unzerkaut ein.Es sollen pro Tag nicht mehr als 10 Hartkapseln eingenommen werden. Dauer der AnwendungDie Dauer der Anwendung ist nicht prinzipiell begrenzt. Beachten Sie bitte auch die Angaben unter Kategorie "Patientenhinweis" und "Nebenwirkungen". Wenn Sie eine größere Menge eingenommen haben, als Sie solltenBei Einnahme zu großer Mengen des Arzneimittels kann ein Einfluss auf die Blutgerinnung mit erhöhter Blutungsneigung nicht ausgeschlossen werden. Bitte benachrichtigen Sie einen Arzt. Dieser kann über gegebenenfalls erforderliche Maßnahmen entscheiden.Möglicherweise treten auch die in Kategorie "Nebenwirkungen" aufgeführten Nebenwirkungen verstärkt auf. Wenn Sie die Einnahme vergessen habenWenn Sie zu wenig von dem Arzneimittel eingenommen haben oder die Einnahme vergessen haben, nehmen Sie beim nächsten Mal nicht etwa die doppelte Menge ein, sondern fahren Sie mit der Einnahme, wie von Ihrem Arzt verordnet oder wie oben beschrieben,8,54 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.